Domain aue-fan.de kaufen?
Wir ziehen mit dem Projekt
aue-fan.de um.
Sind Sie am Kauf der Domain
aue-fan.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain aue-fan.de kaufen?
Was bedeutet erhaltungsaufwand?
Erhaltungsaufwand bezieht sich auf die Kosten, die anfallen, um den ursprünglichen Zustand oder den Wert eines Vermögenswerts zu erhalten. Dies kann beispielsweise Reparaturen, Wartung oder Instandhaltungskosten umfassen. Der Erhaltungsaufwand ist wichtig, um den langfristigen Wert eines Vermögenswerts zu erhalten und seine Nutzungsdauer zu verlängern. Er kann auch dazu beitragen, unerwartete Ausfälle oder größere Schäden zu vermeiden, die zu höheren Kosten führen könnten. Unternehmen müssen den Erhaltungsaufwand sorgfältig planen und budgetieren, um sicherzustellen, dass ihre Vermögenswerte effizient genutzt werden können. **
Wann sind erhaltungsaufwand Herstellungskosten?
Erhaltungsaufwand sind Kosten, die anfallen, um den ursprünglichen Zustand eines Vermögensgegenstandes zu erhalten. Herstellungskosten hingegen sind Kosten, die anfallen, um einen Vermögensgegenstand zu schaffen oder wesentlich zu verbessern. Die Unterscheidung zwischen beiden ist wichtig, da Erhaltungsaufwand sofort als Aufwand verbucht wird, während Herstellungskosten aktiviert und über die Nutzungsdauer des Vermögensgegenstandes abgeschrieben werden. Wann genau Erhaltungsaufwand als Herstellungskosten behandelt werden muss, hängt von verschiedenen Faktoren ab, wie beispielsweise der Art der Instandhaltungsmaßnahme und dem Umfang der durchgeführten Arbeiten. In der Regel gilt jedoch, dass Erhaltungsaufwand dann als Herstellungskosten behandelt wird, wenn durch die Instandhaltungsmaßnahme eine wesentliche Verbesserung des Vermögensgegenstandes erzielt wird. **

Ähnliche Suchbegriffe für Erhaltungsaufwand
Top-Angebote
Produkte zum Begriff Erhaltungsaufwand:
-
Manawatu, Becky: AueAue , Neuseeland, heute. Nach dem Verschwinden seiner Eltern lässt der junge Maori Taukiri seinen achtjährigen Bruder Ari zurück, flieht mit seinem Surfbrett und seiner Gitarre auf die Nordinsel, um dort dem Strudel aus Verzweiflung und Schuld zu entkommen, in den er hineingeboren wurde. Doch aü ertönt im Geräusch des Meeres, das er liebt und zugleich hasst, in der Musik, die er der Gitarre entlockt, die seinem Vater gehörte, in der Gewalt, die seine Familie verfolgt, bestimmt die Scham darüber, dass er seinen Bruder alleine gelassen hat. Aber sein Bruder Ari ist stärker, als es den Anschein hat, und er hat eine Freundin, und seine Freundin hat einen Hund, und diese drei zusammen sind vielleicht stark genug, um den Strudel aus Verzweiflung und Schuld umzukehren. Manawatus Prosa ist so wechselhaft wie der Ozean: fließend, poetisch, in wunderschönen Bildern, hoffnungsvoll und zärtlich, humorvoll, in intensiven Momenten roh und drängend, tief bewegend: ganz große Kunst von einer der stärksten Stimmen der neuseeländischen Gegenwartsliteratur, mehrfach preisgekrönt und eines der erfolgreichsten neuseeländischen Bücher aller Zeiten. aü 1. (Verb) weinen, klagen, seufzen, stöhnen, heulen 2. (Empfindungswort) Ausdruck des Erstaunens oder der Verzweiflung , Elektromotoren & -teile > Elektro- & Hybridautoteile , Erscheinungsjahr: 20250312, Autoren: Manawatu, Becky, Übersetzung: Grohnert, Jana, Seitenzahl/Blattzahl: 280, Themenüberschrift: FICTION / World Literature / New Zealand, Keyword: Aufwachsen; Becoming of Age; Bestseller; Bruderliebe; Brüder; Familie; Freundschaft; Gang; Gangkriminalität; Geborgenheit; Gewalt; Jugendroman; Kindheit; Klassismus; Krimi; Kriminalroman; Liebe; Maori; Mutterliebe; Natur; Neuseeland; New Adult; Rassismus; Serie; Surfen; Thriller; Tim Manawatu; Unterschicht; Verfilmung; Verlust; Waisen; authentisch, Fachschema: Neuseeland / Roman, Erzählung, Fachkategorie: Kriminalromane und Mystery~Familienleben~Belletristik: Themen, Stoffe, Motive: Adoleszenz~Erzählerisches Thema: Identität / Zugehörigkeit~Belletristik: Themen, Stoffe, Motive: Soziales, Warengruppe: HC/Belletristik/Romane/Erzählungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 205, Breite: 124, Höhe: 25, Gewicht: 300, Produktform: Gebunden, Genre: Belletristik,27,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hartmann von Aue: ErecErec , Text und Kommentar , Bremsbeläge > Bremsen & Bremsenteile , Erscheinungsjahr: 200709, Produktform: Kartoniert, Titel der Reihe: DKV TB - Deutscher Klassiker Verlag Taschenbuch#20#, Autoren: Hartmann von Aue, Redaktion: Scholz, Manfred Günter, Übersetzung: Held, Susanne, Seitenzahl/Blattzahl: 1069, Keyword: 1050-1350; DKV TB 20; DKV TB20; DKV Taschenbuch 20; Erec; Hartmann von Aue; Mittelhochdeutsche Literatur; Texte, Fachschema: Mittelalter (Literatur)~Sage~Volkssage, Fachkategorie: Klassische Belletristik, Zeitraum: 12. Jahrhundert (1100 bis 1199 n. Chr.), Bildungszweck: für die Hochschule, Thema: Verstehen, Warengruppe: TB/Belletristik/Romane/Erzählungen, Fachkategorie: Sagen & Epen, Thema: Eintauchen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Deutscher Klassikerverlag, Verlag: Deutscher Klassikerverlag, Verlag: Deutscher Klassiker Verlag, Länge: 109, Breite: 177, Höhe: 31, Gewicht: 475, Produktform: Kartoniert, Genre: Belletristik, Genre: Belletristik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch, WolkenId: 235666225,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wann Herstellungskosten und erhaltungsaufwand?
Wann entstehen Herstellungskosten und Erhaltungsaufwand? Herstellungskosten entstehen, wenn ein Unternehmen neue Vermögensgegenstände erwirbt oder herstellt, die voraussichtlich länger als ein Jahr genutzt werden. Diese Kosten umfassen Material-, Arbeits- und Gemeinkosten. Erhaltungsaufwand hingegen entsteht, wenn bereits vorhandene Vermögensgegenstände instand gehalten oder repariert werden müssen, um ihre Nutzungsdauer zu verlängern. Beide Kostenarten sind wichtige Bestandteile der Kostenrechnung und müssen entsprechend in der Buchhaltung erfasst werden. Die Unterscheidung zwischen Herstellungskosten und Erhaltungsaufwand ist entscheidend für die korrekte Bewertung des Vermögens und die Ermittlung des Unternehmensgewinns. **
-
Ist eine Dachsanierung erhaltungsaufwand?
Ist eine Dachsanierung Erhaltungsaufwand? Diese Frage hängt von verschiedenen Faktoren ab. Grundsätzlich kann eine Dachsanierung als Erhaltungsaufwand betrachtet werden, da sie dazu dient, den baulichen Zustand eines Gebäudes zu erhalten oder zu verbessern. Allerdings kann es auch sein, dass eine Dachsanierung als Modernisierungsmaßnahme eingestuft wird, wenn sie beispielsweise energetische Verbesserungen beinhaltet. In diesem Fall könnten steuerliche Regelungen anders ausfallen. Es ist daher ratsam, sich von einem Steuerberater oder Fachmann beraten zu lassen, um die genaue steuerliche Einordnung einer Dachsanierung zu klären. **
-
Was sind erhaltungsaufwand Vermietung?
Erhaltungsaufwand Vermietung bezieht sich auf die Kosten, die anfallen, um eine vermietete Immobilie in einem ordnungsgemäßen Zustand zu erhalten. Dazu gehören Reparaturen, Renovierungen und Instandhaltungsmaßnahmen, die notwendig sind, um den Wert der Immobilie zu erhalten oder zu steigern. Diese Kosten können steuerlich geltend gemacht werden und sind daher für Vermieter von großer Bedeutung. Es ist wichtig, den Erhaltungsaufwand von den Herstellungskosten zu unterscheiden, da letztere nicht sofort absetzbar sind, sondern über die Abschreibung der Immobilie verteilt werden müssen. Insgesamt dient der Erhaltungsaufwand Vermietung dazu, die langfristige Rentabilität und Werterhaltung der vermieteten Immobilie sicherzustellen. **
-
Wie hoch darf erhaltungsaufwand sein?
Wie hoch Erhaltungsaufwand sein darf, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art und Größe des zu erhaltenden Objekts. Es gibt keine festgelegte Obergrenze für Erhaltungsaufwand, da dieser individuell je nach Bedarf und Zustand des Objekts variieren kann. Es ist jedoch wichtig, dass der Erhaltungsaufwand in einem angemessenen Verhältnis zum Wert des Objekts steht und wirtschaftlich vertretbar ist. Es empfiehlt sich, vor größeren Erhaltungsmaßnahmen eine genaue Kostenschätzung durchzuführen und gegebenenfalls Expertenrat einzuholen. Letztendlich sollte der Erhaltungsaufwand so bemessen sein, dass das Objekt langfristig erhalten und geschützt werden kann. **


Was zählt alles zum erhaltungsaufwand?
Was zählt alles zum Erhaltungsaufwand? Der Erhaltungsaufwand umfasst alle Kosten, die notwendig sind, um den ursprünglichen Zustand eines Vermögensgegenstandes zu erhalten. Dazu gehören Reparaturen, Wartungskosten, Instandhaltungsmaßnahmen und Renovierungsarbeiten. Auch die regelmäßige Inspektion und Pflege von Anlagen und Gebäuden zählen zum Erhaltungsaufwand. Kurz gesagt, alles, was erforderlich ist, um den Wert und die Funktionsfähigkeit eines Vermögensgegenstandes zu erhalten, fällt unter den Erhaltungsaufwand. **
Wie hoch darf der erhaltungsaufwand sein?
Wie hoch der Erhaltungsaufwand sein darf, hängt von verschiedenen Faktoren ab. Zum einen spielt die Art und Größe des zu erhaltenden Objekts eine Rolle. Grundsätzlich sollte der Erhaltungsaufwand jedoch angemessen und verhältnismäßig sein. Es ist wichtig, dass die Kosten für die Erhaltung in einem vernünftigen Verhältnis zum Wert und Nutzen des Objekts stehen. Zudem sollten eventuelle gesetzliche Vorgaben oder Auflagen beachtet werden. Letztendlich sollte der Erhaltungsaufwand so bemessen sein, dass eine langfristige Erhaltung des Objekts gewährleistet ist. **
Top-Angebote
Produkte zum Begriff Erhaltungsaufwand:
-
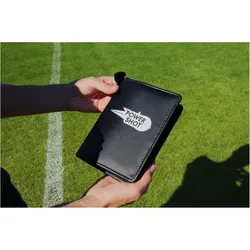
Powershot Schiedsrichter Set FußballSchiedsrichter Set Komplett Produktdetails: In diesem Schiedsrichter Set erhalten Sie hochwertig verarbeitete Materialien in einer tollen Etuitasche mit Tragegriff und Reißverschluss. Das Schiedsrichter Set ist perfekt als Geschenk für jeden Nachwuchs Schiedsrichter geeignet. Größe: 20 x 15cm24,99 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Manawatu, Becky: AueAue , Neuseeland, heute. Nach dem Verschwinden seiner Eltern lässt der junge Maori Taukiri seinen achtjährigen Bruder Ari zurück, flieht mit seinem Surfbrett und seiner Gitarre auf die Nordinsel, um dort dem Strudel aus Verzweiflung und Schuld zu entkommen, in den er hineingeboren wurde. Doch aü ertönt im Geräusch des Meeres, das er liebt und zugleich hasst, in der Musik, die er der Gitarre entlockt, die seinem Vater gehörte, in der Gewalt, die seine Familie verfolgt, bestimmt die Scham darüber, dass er seinen Bruder alleine gelassen hat. Aber sein Bruder Ari ist stärker, als es den Anschein hat, und er hat eine Freundin, und seine Freundin hat einen Hund, und diese drei zusammen sind vielleicht stark genug, um den Strudel aus Verzweiflung und Schuld umzukehren. Manawatus Prosa ist so wechselhaft wie der Ozean: fließend, poetisch, in wunderschönen Bildern, hoffnungsvoll und zärtlich, humorvoll, in intensiven Momenten roh und drängend, tief bewegend: ganz große Kunst von einer der stärksten Stimmen der neuseeländischen Gegenwartsliteratur, mehrfach preisgekrönt und eines der erfolgreichsten neuseeländischen Bücher aller Zeiten. aü 1. (Verb) weinen, klagen, seufzen, stöhnen, heulen 2. (Empfindungswort) Ausdruck des Erstaunens oder der Verzweiflung , Elektromotoren & -teile > Elektro- & Hybridautoteile , Erscheinungsjahr: 20250312, Autoren: Manawatu, Becky, Übersetzung: Grohnert, Jana, Seitenzahl/Blattzahl: 280, Themenüberschrift: FICTION / World Literature / New Zealand, Keyword: Aufwachsen; Becoming of Age; Bestseller; Bruderliebe; Brüder; Familie; Freundschaft; Gang; Gangkriminalität; Geborgenheit; Gewalt; Jugendroman; Kindheit; Klassismus; Krimi; Kriminalroman; Liebe; Maori; Mutterliebe; Natur; Neuseeland; New Adult; Rassismus; Serie; Surfen; Thriller; Tim Manawatu; Unterschicht; Verfilmung; Verlust; Waisen; authentisch, Fachschema: Neuseeland / Roman, Erzählung, Fachkategorie: Kriminalromane und Mystery~Familienleben~Belletristik: Themen, Stoffe, Motive: Adoleszenz~Erzählerisches Thema: Identität / Zugehörigkeit~Belletristik: Themen, Stoffe, Motive: Soziales, Warengruppe: HC/Belletristik/Romane/Erzählungen, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 205, Breite: 124, Höhe: 25, Gewicht: 300, Produktform: Gebunden, Genre: Belletristik,27,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hartmann von Aue: ErecErec , Text und Kommentar , Bremsbeläge > Bremsen & Bremsenteile , Erscheinungsjahr: 200709, Produktform: Kartoniert, Titel der Reihe: DKV TB - Deutscher Klassiker Verlag Taschenbuch#20#, Autoren: Hartmann von Aue, Redaktion: Scholz, Manfred Günter, Übersetzung: Held, Susanne, Seitenzahl/Blattzahl: 1069, Keyword: 1050-1350; DKV TB 20; DKV TB20; DKV Taschenbuch 20; Erec; Hartmann von Aue; Mittelhochdeutsche Literatur; Texte, Fachschema: Mittelalter (Literatur)~Sage~Volkssage, Fachkategorie: Klassische Belletristik, Zeitraum: 12. Jahrhundert (1100 bis 1199 n. Chr.), Bildungszweck: für die Hochschule, Thema: Verstehen, Warengruppe: TB/Belletristik/Romane/Erzählungen, Fachkategorie: Sagen & Epen, Thema: Eintauchen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Deutscher Klassikerverlag, Verlag: Deutscher Klassikerverlag, Verlag: Deutscher Klassiker Verlag, Länge: 109, Breite: 177, Höhe: 31, Gewicht: 475, Produktform: Kartoniert, Genre: Belletristik, Genre: Belletristik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch, WolkenId: 235666225,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet erhaltungsaufwand?
Erhaltungsaufwand bezieht sich auf die Kosten, die anfallen, um den ursprünglichen Zustand oder den Wert eines Vermögenswerts zu erhalten. Dies kann beispielsweise Reparaturen, Wartung oder Instandhaltungskosten umfassen. Der Erhaltungsaufwand ist wichtig, um den langfristigen Wert eines Vermögenswerts zu erhalten und seine Nutzungsdauer zu verlängern. Er kann auch dazu beitragen, unerwartete Ausfälle oder größere Schäden zu vermeiden, die zu höheren Kosten führen könnten. Unternehmen müssen den Erhaltungsaufwand sorgfältig planen und budgetieren, um sicherzustellen, dass ihre Vermögenswerte effizient genutzt werden können. **
-
Wann sind erhaltungsaufwand Herstellungskosten?
Erhaltungsaufwand sind Kosten, die anfallen, um den ursprünglichen Zustand eines Vermögensgegenstandes zu erhalten. Herstellungskosten hingegen sind Kosten, die anfallen, um einen Vermögensgegenstand zu schaffen oder wesentlich zu verbessern. Die Unterscheidung zwischen beiden ist wichtig, da Erhaltungsaufwand sofort als Aufwand verbucht wird, während Herstellungskosten aktiviert und über die Nutzungsdauer des Vermögensgegenstandes abgeschrieben werden. Wann genau Erhaltungsaufwand als Herstellungskosten behandelt werden muss, hängt von verschiedenen Faktoren ab, wie beispielsweise der Art der Instandhaltungsmaßnahme und dem Umfang der durchgeführten Arbeiten. In der Regel gilt jedoch, dass Erhaltungsaufwand dann als Herstellungskosten behandelt wird, wenn durch die Instandhaltungsmaßnahme eine wesentliche Verbesserung des Vermögensgegenstandes erzielt wird. **
-
Wann Herstellungskosten und erhaltungsaufwand?
Wann entstehen Herstellungskosten und Erhaltungsaufwand? Herstellungskosten entstehen, wenn ein Unternehmen neue Vermögensgegenstände erwirbt oder herstellt, die voraussichtlich länger als ein Jahr genutzt werden. Diese Kosten umfassen Material-, Arbeits- und Gemeinkosten. Erhaltungsaufwand hingegen entsteht, wenn bereits vorhandene Vermögensgegenstände instand gehalten oder repariert werden müssen, um ihre Nutzungsdauer zu verlängern. Beide Kostenarten sind wichtige Bestandteile der Kostenrechnung und müssen entsprechend in der Buchhaltung erfasst werden. Die Unterscheidung zwischen Herstellungskosten und Erhaltungsaufwand ist entscheidend für die korrekte Bewertung des Vermögens und die Ermittlung des Unternehmensgewinns. **
-
Ist eine Dachsanierung erhaltungsaufwand?
Ist eine Dachsanierung Erhaltungsaufwand? Diese Frage hängt von verschiedenen Faktoren ab. Grundsätzlich kann eine Dachsanierung als Erhaltungsaufwand betrachtet werden, da sie dazu dient, den baulichen Zustand eines Gebäudes zu erhalten oder zu verbessern. Allerdings kann es auch sein, dass eine Dachsanierung als Modernisierungsmaßnahme eingestuft wird, wenn sie beispielsweise energetische Verbesserungen beinhaltet. In diesem Fall könnten steuerliche Regelungen anders ausfallen. Es ist daher ratsam, sich von einem Steuerberater oder Fachmann beraten zu lassen, um die genaue steuerliche Einordnung einer Dachsanierung zu klären. **
Ähnliche Suchbegriffe für Erhaltungsaufwand
-
Was sind erhaltungsaufwand Vermietung?
Erhaltungsaufwand Vermietung bezieht sich auf die Kosten, die anfallen, um eine vermietete Immobilie in einem ordnungsgemäßen Zustand zu erhalten. Dazu gehören Reparaturen, Renovierungen und Instandhaltungsmaßnahmen, die notwendig sind, um den Wert der Immobilie zu erhalten oder zu steigern. Diese Kosten können steuerlich geltend gemacht werden und sind daher für Vermieter von großer Bedeutung. Es ist wichtig, den Erhaltungsaufwand von den Herstellungskosten zu unterscheiden, da letztere nicht sofort absetzbar sind, sondern über die Abschreibung der Immobilie verteilt werden müssen. Insgesamt dient der Erhaltungsaufwand Vermietung dazu, die langfristige Rentabilität und Werterhaltung der vermieteten Immobilie sicherzustellen. **
-
Wie hoch darf erhaltungsaufwand sein?
Wie hoch Erhaltungsaufwand sein darf, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art und Größe des zu erhaltenden Objekts. Es gibt keine festgelegte Obergrenze für Erhaltungsaufwand, da dieser individuell je nach Bedarf und Zustand des Objekts variieren kann. Es ist jedoch wichtig, dass der Erhaltungsaufwand in einem angemessenen Verhältnis zum Wert des Objekts steht und wirtschaftlich vertretbar ist. Es empfiehlt sich, vor größeren Erhaltungsmaßnahmen eine genaue Kostenschätzung durchzuführen und gegebenenfalls Expertenrat einzuholen. Letztendlich sollte der Erhaltungsaufwand so bemessen sein, dass das Objekt langfristig erhalten und geschützt werden kann. **
-
Was zählt alles zum erhaltungsaufwand?
Was zählt alles zum Erhaltungsaufwand? Der Erhaltungsaufwand umfasst alle Kosten, die notwendig sind, um den ursprünglichen Zustand eines Vermögensgegenstandes zu erhalten. Dazu gehören Reparaturen, Wartungskosten, Instandhaltungsmaßnahmen und Renovierungsarbeiten. Auch die regelmäßige Inspektion und Pflege von Anlagen und Gebäuden zählen zum Erhaltungsaufwand. Kurz gesagt, alles, was erforderlich ist, um den Wert und die Funktionsfähigkeit eines Vermögensgegenstandes zu erhalten, fällt unter den Erhaltungsaufwand. **
-
Wie hoch darf der erhaltungsaufwand sein?
Wie hoch der Erhaltungsaufwand sein darf, hängt von verschiedenen Faktoren ab. Zum einen spielt die Art und Größe des zu erhaltenden Objekts eine Rolle. Grundsätzlich sollte der Erhaltungsaufwand jedoch angemessen und verhältnismäßig sein. Es ist wichtig, dass die Kosten für die Erhaltung in einem vernünftigen Verhältnis zum Wert und Nutzen des Objekts stehen. Zudem sollten eventuelle gesetzliche Vorgaben oder Auflagen beachtet werden. Letztendlich sollte der Erhaltungsaufwand so bemessen sein, dass eine langfristige Erhaltung des Objekts gewährleistet ist. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.